ระบบฝากถอนอัตโนมัติ คือเทคโนโลยีที่ช่วยรับคำสั่ง ตรวจสอบธุรกรรม และปรับยอดเงินในบัญชีผู้ใช้โดยใช้ซอฟต์แวร์แทนการตรวจสอบด้วยเจ้าหน้าที่ทุกขั้นตอน เมื่อข้อมูลการชำระเงินตรงกับคำสั่ง ระบบสามารถอัปเดตยอดหรือดำเนินการถอนเงินได้โดยอัตโนมัติ ทำให้ผู้ใช้ไม่ต้องส่งสลิปและรอการตรวจสอบทีละรายการเหมือนระบบแบบเดิม
อย่างไรก็ตาม คำว่า “อัตโนมัติ” ไม่ได้หมายความว่าทุกธุรกรรมจะเสร็จสมบูรณ์ทันที ระยะเวลาจริงยังขึ้นอยู่กับธนาคาร ผู้ให้บริการชำระเงิน วงเงิน การยืนยันตัวตน และมาตรการตรวจสอบธุรกรรมผิดปกติ ผู้ใช้จึงควรพิจารณาทั้งความโปร่งใสและความปลอดภัย ไม่ใช่ดูเพียงคำโฆษณาว่าฝากเร็วหรือถอนเร็วเท่านั้น
คำเตือน: หากระบบดังกล่าวเชื่อมโยงกับการพนันออนไลน์ ผู้ใช้ควรตรวจสอบกฎหมายไทยและความเสี่ยงให้รอบคอบ การพนันออนไลน์ยังเป็นกิจกรรมที่หน่วยงานรัฐไทยดำเนินการปิดกั้นและปราบปราม
ระบบฝากถอนมีค่าธรรมเนียมหรือไม่?
ขึ้นอยู่กับผู้ให้บริการ ธนาคาร และช่องทางที่เลือก ค่าธรรมเนียมทั้งหมดควรแสดงก่อนยืนยัน หากมีการเรียกเก็บเพิ่มเติมภายหลังโดยไม่มีเงื่อนไขรองรับ ผู้ใช้ควรหยุดทำรายการ
จะรู้ได้อย่างไรว่าระบบน่าเชื่อถือ?
ควรตรวจข้อมูลผู้ให้บริการ ความปลอดภัยของบัญชี ประวัติธุรกรรม เงื่อนไขการถอน ค่าธรรมเนียม และช่องทางช่วยเหลือ รวมถึงตรวจสอบข้อมูลจากหลายแหล่ง ไม่ตัดสินจากโบนัสหรือภาพสลิปเพียงอย่างเดียว
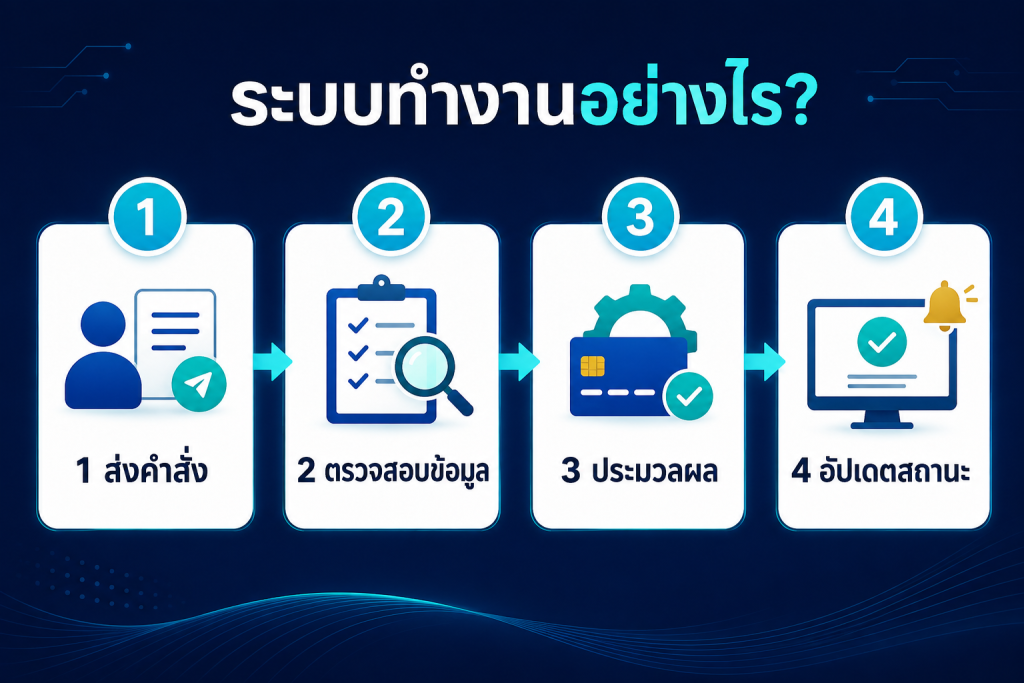
ระบบฝากถอนอัตโนมัติทำงานอย่างไร?
การทำงานโดยทั่วไปแบ่งออกเป็น 4 ขั้นตอนสำคัญ
1. รับคำสั่งจากผู้ใช้
ผู้ใช้เข้าสู่หน้าฝากหรือถอนเงิน เลือกช่องทางที่ต้องการ ระบุจำนวนเงิน และตรวจสอบรายละเอียดก่อนยืนยัน ช่องทางที่รองรับอาจประกอบด้วยบัญชีธนาคาร QR Code หรือกระเป๋าเงินอิเล็กทรอนิกส์
2. ตรวจสอบและจับคู่รายการ
เมื่อเกิดธุรกรรม ระบบจะนำข้อมูลต่าง ๆ มาจับคู่ เช่น จำนวนเงิน เวลาทำรายการ เลขอ้างอิง ชื่อบัญชี และรหัสผู้ใช้ หากข้อมูลตรงกับคำสั่ง ระบบจึงส่งรายการเข้าสู่ขั้นตอนประมวลผล
กรณีโอนผิดยอด ใช้บัญชีของบุคคลอื่น หรือทำรายการด้วย QR Code ที่หมดอายุ ระบบอาจไม่สามารถจับคู่ได้โดยอัตโนมัติและต้องรอเจ้าหน้าที่ตรวจสอบ
3. ประมวลผลผ่านช่องทางการเงิน
รายการจะถูกส่งผ่านธนาคารหรือผู้ให้บริการชำระเงิน ระหว่างขั้นตอนนี้อาจเกิดความล่าช้าจากการปิดปรับปรุง ระบบขัดข้อง วงเงินเต็ม หรือการตรวจสอบความเสี่ยง
ด้วยเหตุนี้ เว็บไซต์ที่น่าเชื่อถือจึงควรแจ้งเวลาโดยประมาณและอธิบายกรณีที่อาจล่าช้า แทนการรับประกันว่าทุกธุรกรรมจะเสร็จภายในเวลาเดียวกัน
4. อัปเดตยอดและสถานะ
เมื่อได้รับผลยืนยัน ระบบฝากถอนอัตโนมัติจะปรับยอดและแสดงสถานะ เช่น
- สำเร็จ
- กำลังประมวลผล
- รอตรวจสอบ
- ไม่สำเร็จ
- ยกเลิกรายการ
ผู้ใช้ควรเก็บเลขอ้างอิง สลิป และภาพสถานะไว้จนกว่ายอดเงินจะแสดงอย่างถูกต้อง
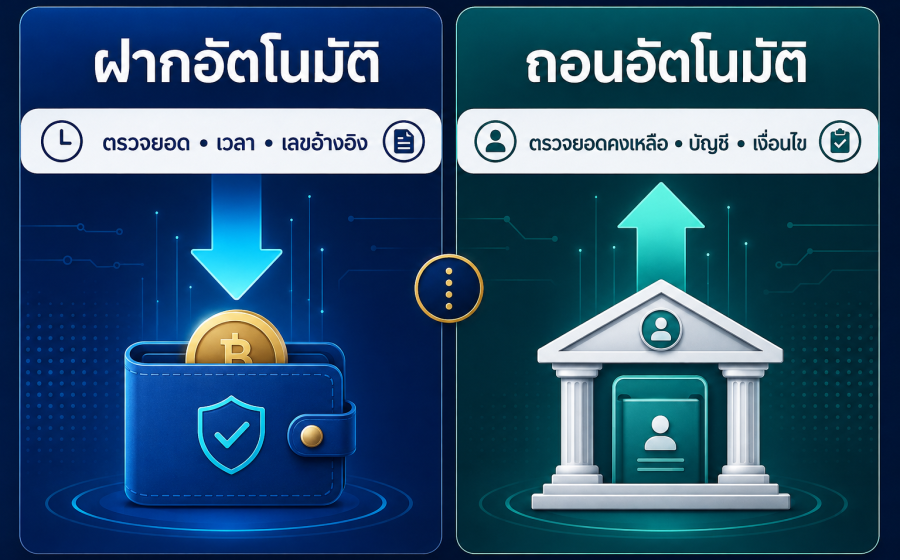
ฝากอัตโนมัติกับถอนอัตโนมัติต่างกันอย่างไร?
แม้จะอยู่ในระบบเดียวกัน แต่ขั้นตอนและระดับการตรวจสอบแตกต่างกัน
| หัวข้อตรวจสอบ | ฝากเงินอัตโนมัติ | ถอนเงินอัตโนมัติ |
|---|---|---|
| จุดเริ่มต้น | ผู้ใช้โอนเงินเข้าช่องทางที่กำหนด | ผู้ใช้ส่งคำขอให้ระบบโอนเงินออก |
| ข้อมูลที่ตรวจสอบ | ยอดเงิน เวลาและเลขอ้างอิง | ยอดคงเหลือ ชื่อบัญชีและเงื่อนไข |
| สาเหตุที่ล่าช้า | โอนผิดยอดหรือระบบธนาคารล่าช้า | ข้อมูลไม่ตรง วงเงินหรือการตรวจสอบเพิ่มเติม |
| หลักฐานสำคัญ | สลิปและเลขอ้างอิง | เลขคำขอถอนและสถานะรายการ |
| ความเสี่ยงที่ควรระวัง | บัญชีรับเงินปลอมหรือ QR Code ไม่ถูกต้อง | การเรียกเก็บค่าปลดล็อกหรือค่าธรรมเนียมภายหลัง |
การถอนเงินมักผ่านขั้นตอนตรวจสอบมากกว่า เนื่องจากเป็นการนำเงินออกจากระบบและมีความเสี่ยงจากการสวมรอย หากเว็บไซต์เพิ่มเงื่อนไขหลังส่งคำขอ หรือบังคับให้ฝากเงินเพิ่มก่อนถอน ผู้ใช้ไม่ควรดำเนินการต่อจนกว่าจะได้รับคำอธิบายที่ตรวจสอบได้
ช่องทางที่ใช้กับระบบฝากถอนอัตโนมัติ
ฝากถอนผ่านบัญชีธนาคาร
การโอนผ่านบัญชีธนาคารช่วยให้ตรวจสอบประวัติรายการย้อนหลังได้ง่าย ผู้ใช้ควรใช้บัญชีชื่อเดียวกับข้อมูลที่ลงทะเบียน และตรวจชื่อกับหมายเลขบัญชีปลายทางก่อนยืนยันทุกครั้ง
อย่านำเลขบัญชีเก่ากลับมาใช้โดยอัตโนมัติ เนื่องจากผู้ให้บริการบางรายอาจเปลี่ยนบัญชีรับเงินตามสถานะของระบบ
ฝากผ่าน QR Code
QR Code ช่วยลดความผิดพลาดจากการกรอกหมายเลขบัญชีและจำนวนเงิน แต่ผู้ใช้ยังต้องตรวจชื่อผู้รับ ยอดเงิน และเวลาหมดอายุ หากเป็น QR Code แบบใช้ครั้งเดียว ไม่ควรบันทึกภาพไว้ใช้กับรายการใหม่
ฝากถอนผ่านกระเป๋าเงินอิเล็กทรอนิกส์
กระเป๋าเงินอิเล็กทรอนิกส์อาจมีวงเงินและค่าธรรมเนียมแตกต่างจากธนาคาร ก่อนทำรายการควรตรวจข้อกำหนดของทั้งแพลตฟอร์มและผู้ให้บริการกระเป๋าเงิน ไม่ควรเชื่อว่าไม่มีค่าธรรมเนียมหากไม่มีข้อมูลยืนยันบนหน้าเว็บไซต์
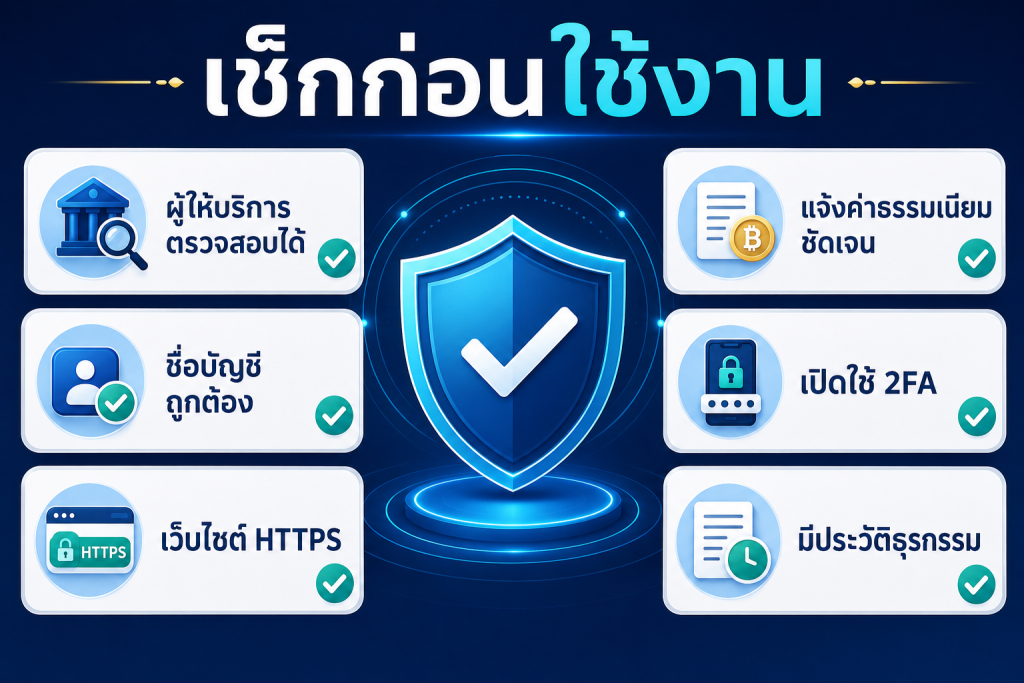
9 วิธีตรวจสอบระบบฝากถอนอัตโนมัติก่อนใช้งาน
1. ตรวจสอบข้อมูลผู้ให้บริการ
เว็บไซต์ควรแสดงเงื่อนไขการใช้บริการ นโยบายความเป็นส่วนตัว และช่องทางติดต่อที่ตรวจสอบได้ หากไม่มีข้อมูลผู้ดูแลหรือมีเพียงบัญชีแชตส่วนตัว ควรเพิ่มความระมัดระวัง
2. ตรวจสอบชื่อบัญชีรับเงิน
ชื่อบัญชีที่ปรากฏในแอปธนาคารควรสอดคล้องกับข้อมูลที่แสดงในระบบ หากเจ้าหน้าที่ส่งบัญชีใหม่ผ่านข้อความส่วนตัว ให้กลับไปตรวจสอบผ่านหน้าเว็บไซต์หลักก่อนโอน
3. ใช้เว็บไซต์ที่มี HTTPS
HTTPS ช่วยเข้ารหัสข้อมูลระหว่างอุปกรณ์กับเว็บไซต์ แต่ไม่ได้รับรองว่าเจ้าของเว็บไซต์สุจริต ผู้ใช้จึงต้องตรวจสอบโดเมน ข้อมูลติดต่อ เงื่อนไข และประวัติของบริการร่วมด้วย
4. ตรวจยอดฝากและถอนขั้นต่ำ
ระบบควรแจ้งยอดขั้นต่ำ ยอดสูงสุด และวงเงินต่อวันก่อนทำรายการ หากต้องฝากเพิ่มเพราะยอดเดิมไม่ถึงเงื่อนไขที่เพิ่งถูกแจ้งภายหลัง ควรหยุดและตรวจสอบทันที
5. อ่านค่าธรรมเนียมล่วงหน้า
ค่าธรรมเนียมควรถูกแสดงก่อนยืนยัน และควรระบุให้ชัดว่ามาจากแพลตฟอร์ม ธนาคาร หรือผู้ให้บริการชำระเงิน
6. ตรวจระบบรักษาความปลอดภัย
ควรมีรหัสผ่านที่รัดกุม การยืนยันสองขั้นตอน หรือการแจ้งเตือนเมื่อมีการเข้าสู่ระบบจากอุปกรณ์ใหม่ ห้ามเปิดเผย OTP รหัสผ่าน หรือรหัสกู้คืนให้เจ้าหน้าที่
7. ดูประวัติการทำรายการ
หน้าประวัติธุรกรรมควรแสดงวันเวลา ยอดเงิน ช่องทาง สถานะ และเลขอ้างอิง ข้อมูลเหล่านี้ช่วยให้ติดตามปัญหาได้อย่างเป็นระบบ
8. ตรวจเงื่อนไขการถอนก่อนฝาก
ผู้ใช้ควรเข้าถึงเงื่อนไขการถอนได้ตั้งแต่ก่อนฝากเงิน ไม่ควรมีการซ่อนข้อจำกัดหรือเปลี่ยนกติกาย้อนหลังเมื่อผู้ใช้ต้องการถอน
9. เริ่มต้นด้วยจำนวนเงินที่รับความเสี่ยงได้
รูปลักษณ์เว็บไซต์หรือข้อความรีวิวไม่สามารถรับรองความปลอดภัยได้ทั้งหมด หากจำเป็นต้องทดสอบระบบ ควรเริ่มด้วยยอดต่ำและไม่ใช้เงินสำหรับค่าใช้จ่ายจำเป็น
ระบบฝากถอนอัตโนมัติปลอดภัยหรือไม่?
ความปลอดภัยไม่ได้ขึ้นอยู่กับความเป็นอัตโนมัติเพียงอย่างเดียว แต่เกิดจากองค์ประกอบหลายด้าน ได้แก่ การเข้ารหัสข้อมูล การจำกัดสิทธิ์ผู้ดูแล การตรวจจับธุรกรรมผิดปกติ การบันทึกประวัติ และกระบวนการช่วยเหลือเมื่อเกิดปัญหา
ผู้ใช้สามารถประเมินความปลอดภัยได้จาก 3 ส่วนหลัก
- ตัวตนของผู้ให้บริการสามารถตรวจสอบได้หรือไม่
- บัญชีผู้ใช้มีระบบป้องกันการเข้าถึงจากบุคคลอื่นหรือไม่
- ธุรกรรมแสดงยอด ค่าธรรมเนียม สถานะ และเลขอ้างอิงครบหรือไม่
ไม่ควรใช้ความเร็วเป็นเกณฑ์ตัดสินเพียงข้อเดียว ระบบที่อนุมัติทุกคำขอโดยไม่มีการตรวจสอบอาจเพิ่มความเสี่ยงจากการสวมรอยและการถอนเงินผิดบัญชี
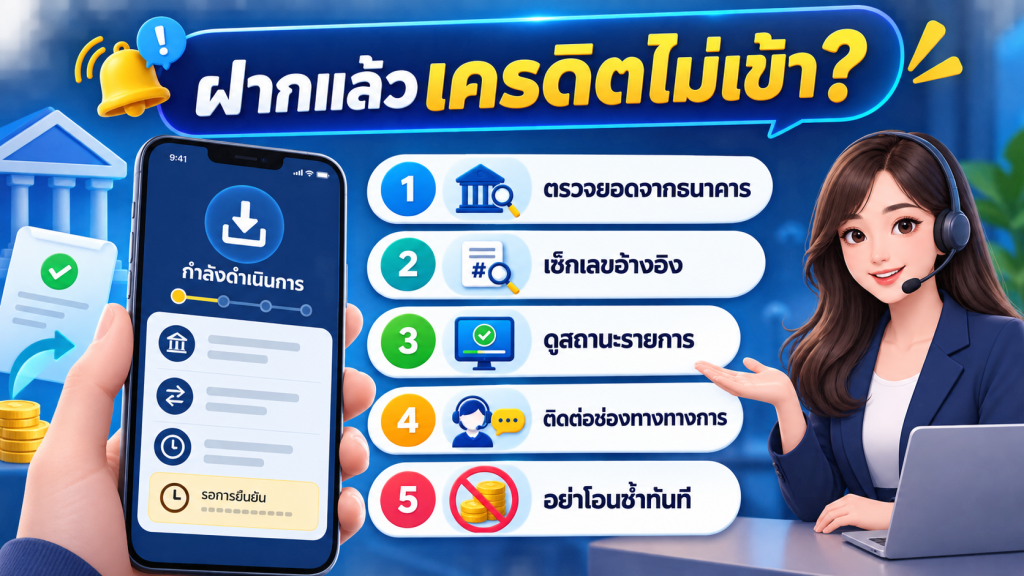
ฝากเงินแล้วเครดิตไม่เข้าควรทำอย่างไร?
สาเหตุที่พบได้บ่อยประกอบด้วย
- โอนเงินไม่ตรงกับยอดที่ระบบกำหนด
- ใช้ QR Code ที่หมดอายุ
- โอนจากบัญชีชื่อไม่ตรงกับบัญชีผู้ใช้
- ระบบของธนาคารกำลังล่าช้าหรือปิดปรับปรุง
- รายการเกินวงเงินที่กำหนด
- ระบบไม่สามารถจับคู่เลขอ้างอิงได้
แนวทางแก้ไขที่ปลอดภัยคือ
- ตรวจสอบก่อนว่าเงินถูกหักจากบัญชีแล้วหรือไม่
- ตรวจยอด เวลา บัญชีปลายทาง และเลขอ้างอิง
- เปิดหน้าประวัติและดูสถานะล่าสุด
- ติดต่อฝ่ายช่วยเหลือผ่านช่องทางอย่างเป็นทางการ
- ส่งเฉพาะข้อมูลที่จำเป็นสำหรับตรวจสอบ
- อย่าโอนซ้ำจนกว่าจะทราบผลของรายการเดิม
หากมีบุคคลขอ OTP รหัสผ่าน หรือให้โอนเงินเพิ่มเพื่อปลดล็อกเครดิต ให้หยุดติดต่อทันที
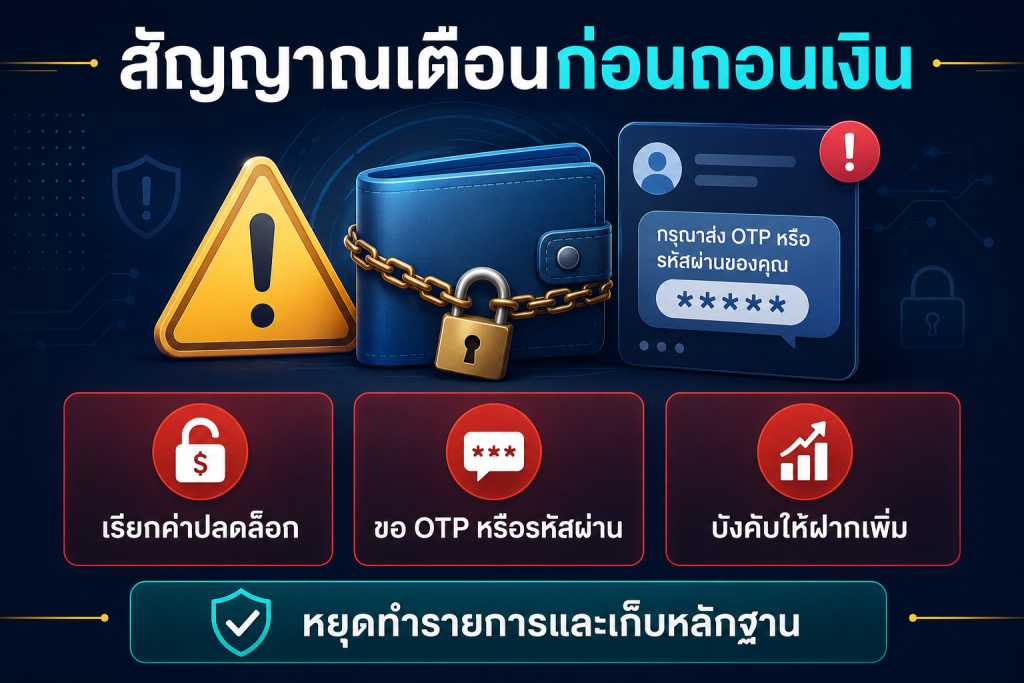
ถอนเงินแล้วเงินไม่เข้าบัญชีเกิดจากอะไร?
การถอนอาจล่าช้าจากการตรวจสอบชื่อบัญชี การยืนยันตัวตน วงเงินธนาคาร ระบบปิดปรับปรุง หรือมาตรการตรวจจับธุรกรรมผิดปกติ ผู้ใช้ควรตรวจกรอบเวลาที่ระบบประกาศและเก็บหมายเลขคำขอถอนเอาไว้
หากเกินเวลาที่แจ้ง ให้ติดต่อฝ่ายช่วยเหลือและขอหมายเลขเคส ไม่ควรส่งเงินเพิ่มเพื่อแลกกับการอนุมัติถอน โดยเฉพาะเมื่อมีการเรียกเก็บ “ค่าปลดล็อกบัญชี” “ค่ารับรองยอด” หรือ “ภาษีล่วงหน้า” ที่ไม่ปรากฏในเงื่อนไขเดิม
สรุป
ระบบฝากถอนอัตโนมัติ ช่วยลดขั้นตอนและทำให้การติดตามธุรกรรมสะดวกขึ้น แต่ความรวดเร็วไม่ใช่หลักฐานยืนยันความปลอดภัย ก่อนใช้งานควรตรวจชื่อบัญชี เงื่อนไข ค่าธรรมเนียม ระบบยืนยันตัวตน และช่องทางช่วยเหลือทุกครั้ง
หากทำรายการแล้วเงินไม่เข้า อย่ารีบโอนซ้ำหรือเปิดเผยข้อมูลลับ ให้ใช้เลขอ้างอิงติดตามผ่านช่องทางอย่างเป็นทางการ และหยุดทันทีเมื่อถูกเรียกให้จ่ายเงินเพิ่มโดยไม่มีเหตุผลที่ตรวจสอบได้